Media Parenting & Keluarga Indonesia
NaraCerita.com
Tag

keuangan

Berita dan Informasi keuangan

5 artikel ditampilkan

Mengapa Penjaminan Polis Asuransi Kini Jadi Prioritas Negara
Gaya Hidup

Mengapa Penjaminan Polis Asuransi Kini Jadi Prioritas Negara

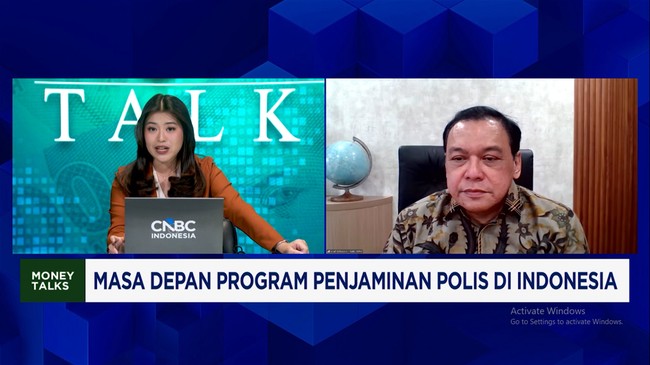
Industri asuransi nasional sedang bersiap memasuki babak baru. Melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, Lembaga Penjamin Simpanan (LPS) kini mendapat tugas tambahan yang tak bisa dianggap remeh: menjamin polis asuransi milik masyarakat.Langkah ini bukan sekadar formalitas. Ada dua tujuan besar yang ingin dicapai, yakni memberi rasa aman bagi pemegang polis dan menjaga agar industri asuransi tetap sehat serta berkelanjutan.Kenapa Program Ini Begitu Penting?Staf Ahli Bidang Jasa Keuangan dan Pasar Modal Kementerian Keuangan RI, Aries Wibisono, mengungkapkan bahwa gagasan penjaminan polis ini sudah dirancang sejak lama. Pasalnya, sektor asuransi terus tumbuh setiap tahun, dengan laju sekitar 2,45 persen. Nilai investasi industri asuransi pun telah menembus angka Rp 773 triliun.Angka tersebut menunjukkan bahwa asuransi bukan lagi sekadar produk pelengkap. Ia telah menjadi pilar penting dalam sistem keuangan nasional dan turut mendorong pertumbuhan ekonomi Indonesia.Apa Manfaatnya untuk Anda sebagai Pemegang Polis?Rasa aman lebih besar karena dana premi Anda terlindungi.Kepercayaan terhadap perusahaan asuransi meningkat.Industri asuransi terdorong untuk lebih transparan dan sehat.Stabilitas sektor keuangan nasional ikut terjaga.Mendorong masyarakat lebih berani berinvestasi jangka panjang.Tantangan yang Masih MenghadangMeski terlihat menjanjikan, penerapan penjaminan polis bukan tanpa rintangan. Diperlukan kesiapan regulasi, keselarasan antara LPS dan industri asuransi, serta edukasi kepada masyarakat agar memahami hak dan kewajibannya.Selain itu, penjaminan ini tidak serta-merta menghapus risiko. Pemegang polis tetap perlu cermat memilih produk dan perusahaan asuransi yang kredibel.Masa Depan yang Lebih TerjaminJika berjalan sesuai rencana, program penjaminan polis bisa menjadi tonggak penting dalam sejarah keuangan Indonesia. Masyarakat tak perlu lagi merasa was-was saat menyisihkan sebagian penghasilan untuk premi.Bagi perempuan Indonesia yang semakin melek finansial, kabar ini menjadi angin segar. Perlindungan atas polis berarti perlindungan atas masa depan keluarga, pendidikan anak, dan kesehatan di hari tua.Yang terpenting, tetap pantau perkembangan aturan ini dan pastikan Anda memahami detailnya sebelum mengambil keputusan finansial besar.
Redaksi-08 Oktober 2026
Panduan Bijak Memakai Paylater agar Dompet Tetap Aman
Gaya Hidup

Panduan Bijak Memakai Paylater agar Dompet Tetap Aman

Paylater hadir sebagai solusi belanja praktis yang bikin banyak perempuan Indonesia tergoda. Bayangkan, barang incaran bisa langsung dibawa pulang tanpa perlu bayar di muka. Namun, di balik kemudahan itu, ada risiko yang mengintai jika kita tidak hati-hati. Kalau kamu termasuk pengguna setia paylater, penting banget untuk tahu cara memakainya dengan bijak agar tidak menjerumuskan keuangan.Kenali Paylater sebagai Utang, Bukan Uang TambahanBanyak yang keliru menganggap paylater sebagai tambahan uang atau rezeki nomplok. Padahal, setiap transaksi yang kamu lakukan adalah utang yang harus dibayar. Jadi, sebelum memutuskan memakai paylater, pastikan kamu sudah punya rencana jelas untuk melunasinya. Jangan hanya karena limit masih ada, kamu jadi kalap belanja.Lunasi Tagihan Tepat WaktuKeterlambatan membayar tagihan paylater bisa berakibat fatal. Selain dikenakan denda yang bikin tagihan membengkak, riwayat kreditmu juga bisa tercoreng. Hal ini bisa mempersulit pengajuan pinjaman di kemudian hari. Oleh karena itu, usahakan selalu membayar sebelum jatuh tempo. Kalau perlu, sisihkan dana khusus untuk membayar tagihan paylater setiap bulan.Jangan Tergoda Buka Banyak AkunPromo menarik dari berbagai platform paylater memang menggoda. Tapi, punya banyak akun justru bikin kamu semakin sulit mengontrol pengeluaran. Kamu harus mengingat tanggal jatuh tempo dari masing-masing akun, dan total limit yang kamu miliki bisa jauh melebihi kemampuan bayar. Akibatnya, tagihan menumpuk dan keuangan berantakan. Lebih baik fokus pada satu atau dua akun saja yang benar-benar kamu butuhkan.Hindari Tarik Tunai PaylaterTarik tunai menggunakan paylater mungkin terdengar praktis, tapi sebenarnya ini jebakan batman. Biasanya, biaya dan bunga yang dikenakan jauh lebih tinggi daripada transaksi biasa. Selain itu, tidak semua penyedia mengizinkan fitur ini. Kalau ketahuan melakukan praktik yang tidak sesuai ketentuan, bisa-bisa akunmu diblokir. Lebih aman hindari tarik tunai paylater dan cari alternatif lain seperti pinjaman resmi dari bank.Bayar Lebih dari MinimumMembayar tagihan minimum memang bisa meringankan beban bulan ini, tapi ingat, sisa tagihan akan terus berbunga. Akibatnya, utangmu bisa membengkak dan makin sulit dilunasi. Kalau keuanganmu memungkinkan, bayarlah lebih dari minimum atau bahkan lunasi sekaligus. Dengan begitu, kamu bisa meminimalkan biaya bunga dan tagihan tidak menumpuk.Jangan Habiskan Limit PaylaterLimit paylater bukanlah uang yang harus dihabiskan. Ia adalah batas kredit yang diberikan penyedia layanan. Menggunakan seluruh limit hanya akan membuat ruang gerak keuanganmu sempit. Apalagi kalau ada kebutuhan mendadak, kamu tidak punya dana darurat. Jadi, gunakan paylater dengan proporsional, sesuai kebutuhan dan kemampuan bayar.Kontrol Pengeluaran dengan DisiplinKemudahan paylater sering bikin kita lupa diri. Tanpa disadari, pengeluaran bulanan membengkak. Mulai sekarang, catat setiap transaksi paylater dan pantau total tagihanmu. Pastikan cicilan tidak mengganggu kebutuhan pokok dan tabungan. Dengan begitu, kamu bisa tetap belanja tanpa merusak keuangan.Paylater untuk Kebutuhan, Bukan KeinginanSebelum menggunakan paylater, tanyakan pada diri sendiri: apakah barang ini benar-benar dibutuhkan? Kalau hanya sekadar ingin atau sekadar mengikuti tren, lebih baik tunda dulu. Gunakan paylater untuk kebutuhan yang memang sudah direncanakan, seperti membeli perlengkapan kerja atau membayar biaya kesehatan. Jangan sampai paylater menjadi alat untuk belanja impulsif.Pahami Bunga, Biaya, dan DendaJangan hanya melihat nominal cicilan yang tertera. Kamu harus paham detail bunga, biaya administrasi, dan denda keterlambatan. Baca syarat dan ketentuan dengan teliti sebelum menyetujui. Kalau perlu, bandingkan beberapa penyedia layanan untuk mendapatkan yang paling menguntungkan. Dengan begitu, kamu tidak akan kaget dengan tagihan di akhir bulan.Jangan Menutup Utang dengan UtangIni kesalahan fatal yang sering terjadi. Menggunakan paylater untuk membayar utang lain, seperti pinjaman online atau kartu kredit, hanya akan membuat masalah semakin rumit. Bunga dan biaya akan menumpuk, dan kamu bisa terjerat lingkaran utang yang tidak berujung. Lebih baik cari solusi lain, seperti bernegosiasi dengan kreditur atau mencari pendapatan tambahan.Paylater bisa menjadi alat yang bermanfaat jika digunakan dengan bijak. Kuncinya adalah disiplin, perencanaan, dan kontrol diri. Dengan menerapkan tips-tips di atas, kamu bisa menikmati kemudahan paylater tanpa mengorbankan kesehatan keuangan. Ingat, keuangan yang sehat adalah kunci ketenangan hidup. Jadi, yuk mulai kelola paylater dengan cerdas!

Redaksi-01 September 2026
Rahasia Menjaga Dompet Tetap Aman Selama Masa Transisi Karier
Gaya Hidup

Rahasia Menjaga Dompet Tetap Aman Selama Masa Transisi Karier

Transisi karier itu momen yang penuh harapan, tapi juga bisa bikin dag-dig-dug, terutama kalau ngomongin uang. Pengeluaran harian jalan terus, sementara pemasukan lagi mati suri. Kalau nggak dipersiapkan, tabungan yang susah payah dikumpulin bisa cepat menipis.Peta Jalan Keuangan Saat Mencari KerjaMencari kerja itu bukan cuma soal ngirim lamaran dan interview. Di sela-sela itu, kamu juga harus jadi manajer keuangan untuk diri sendiri. Tujuannya satu: bertahan sampai gaji baru datang. Yuk, simak langkah-langkah berikut.1. Audit Total KekayaanmuSebelum menyebar lamaran, beresin dulu kondisi finansial. Catat semua aset yang bisa diakses: saldo tabungan, dana darurat, pesangon (kalau ada), investasi cair, sampai penghasilan pasif. Angka ini jadi patokan untuk menghitung berapa lama kamu bisa bertahan tanpa gaji. Ini penting banget biar kamu nggak bikin keputusan asal-asalan karena panik.2. Bikin Anggaran Super KetatSetelah tahu kekuatan finansial, susun anggaran baru yang lebih hemat. Utamakan kebutuhan pokok: makan, tempat tinggal, listrik, internet, transportasi, dan biaya komunikasi untuk melamar kerja. Untuk sementara, tunda dulu kebiasaan ngopi di kafe atau belanja impulsif. Anggaran yang realistis bikin dana yang ada bisa dipakai lebih efisien.3. Dahulukan yang WajibAda tagihan yang nggak bisa ditunda, seperti cicilan, sewa, premi asuransi, atau biaya sekolah. Bayar di awal bulan biar nggak kena denda atau bunga tambahan. Kalau mulai berat, jangan ragu hubungi kreditur untuk negosiasi. Lebih baik cari solusi daripada diem-diem aja dan utang numpuk.4. Manfaatkan Dana Darurat dengan BijakDana darurat itu emang buat kondisi genting kayak gini. Tapi, jangan langsung dikuras habis. Ambil secukupnya sesuai anggaran bulanan, misalnya untuk kebutuhan hidup. Dengan begitu, sisa dana bisa dipantau dan nggak cepet abis. Evaluasi tiap bulan, masih ada yang bisa ditekan?5. Cari Penghasilan SampinganProses cari kerja bisa makan waktu berbulan-bulan. Daripada nungguin, coba aktif cari proyek freelance, kerja paruh waktu, atau buka jasa sesuai keahlian. Hasilnya mungkin nggak sebesar gaji tetap, tapi lumayan buat bantu kebutuhan sehari-hari dan mengurangi beban tabungan.6. Tunda Dulu Belanja BesarKalau belum ada pemasukan tetap, hindari beli barang mahal yang nggak mendesak, kayak ganti HP, beli motor, atau renovasi rumah. Pengeluaran sebesar itu bisa menggerus cadangan keuangan dalam sekejap. Tunggu sampai kondisi kerja stabil lagi, ya.7. Maksimalkan yang GratisManfaatkan fasilitas gratis untuk menekan biaya. Ikut pelatihan online gratis, pinjam buku di perpustakaan digital, atau pakai fitur gratis di platform cari kerja. Untuk cetak dokumen atau kursus, pilih yang paling murah. Pengeluaran kecil yang nggak terkontrol bisa bikin dompet bolong.8. Catat Arus Kas RutinBiasakan catat setiap pemasukan dan pengeluaran, sekecil apa pun. Ini bikin kamu peka kalau ada pos yang mulai membengkak. Cek tiap minggu biar bisa cepat adjust. Dengan begitu, keuangan tetap terkendali sampai dapat kerja baru.9. Jauhi Utang KonsumtifGodaan pakai kartu kredit atau pinjol itu nyata, apalagi kalau tabungan mulai menipis. Sebelum berutang, hitung dulu kemampuan bayar setelah kerja lagi. Jangan sampai utang buat gaya hidup yang nggak penting. Semakin sedikit utang, semakin enteng bebanmu pas mulai terima gaji lagi.10. Tentukan Batas WaktuBuat target waktu cari kerja, misalnya 3-6 bulan. Sesuaikan anggaran dengan target itu. Ini bantu kamu tahu apakah dana cukup atau perlu tambahan penghasilan. Kalau target terlewati, evaluasi lagi strategi cari kerja dan atur ulang keuangan. Tetap semangat, ya!Mengelola keuangan saat transisi karier itu penting banget. Dengan perencanaan yang matang, kamu bisa melewati masa ini tanpa stres berlebihan. Saat kerja baru datang, kondisi finansial tetap sehat dan siap memulai babak baru.Mau makin jago ngatur duit? Ikutan kelas finansial online QM Financial, pilih yang sesuai kebutuhanmu. Follow Instagram QM Financial buat tips dan info kelas terbaru tiap bulan.

Redaksi-31 Juli 2026
Aksi 30 Hari Usai PHK: Panduan Bangkit dan Rekam Jejak Baru
Gaya Hidup

Aksi 30 Hari Usai PHK: Panduan Bangkit dan Rekam Jejak Baru

Pernah nggak sih terbayang, 'Kalau besok aku kena PHK, harus mulai dari mana ya?' Di tengah kondisi ekonomi yang penuh ketidakpastian, PHK memang bisa menghampiri siapa saja. Tapi, kamu nggak perlu terburu-buru. Artikel ini hadir sebagai panduan 30 hari pertama setelah PHK, membantu kamu menyusun prioritas dari urusan administrasi hingga membangun jejaring, supaya proses bangkit terasa lebih terarah.Minggu 1: Urusan Administrasi dan Hak-hakmuHari-hari pertama mungkin terasa berat, tapi ini saatnya mengurus hal-hal yang paling krusial. Jangan sampai karena syok, kamu melewatkan dokumen atau hak yang seharusnya kamu terima.Pastikan Dokumen PHK Lengkap: Dapatkan surat PHK, surat pengalaman kerja, dan rincian pesangon. Jangan ragu bertanya ke HR jika ada yang kurang jelas. Simpan semua dokumen dalam bentuk digital (scan/foto) di cloud agar mudah diakses.Klaim Jaminan Kehilangan Pekerjaan (JKP): Program ini memberikan uang tunai dan akses pelatihan. Semakin cepat kamu mengurusnya, semakin cepat manfaatnya cair. Cek status kepesertaan BPJS Ketenagakerjaan dan siapkan dokumen yang diperlukan.Minggu 2: Perbarui Profil ProfesionalSetelah urusan administrasi beres, waktunya merapikan "etalase" profesionalmu.Update CV dan Portofolio: Perbarui dengan pengalaman terakhir. Gunakan format ATS-friendly dan pilih proyek terbaik di portofolio. Ini juga saat yang tepat untuk merefleksikan arah karier: apakah tetap di industri yang sama atau mencoba yang baru?Optimasi LinkedIn: Perbarui foto profil, headline, dan ringkasan. Aktifkan fitur Open to Work, perluas jaringan dengan terhubung ke mantan rekan kerja dan recruiter di industri incaran.Minggu 3: Cari Peluang Pendapatan AlternatifBelum dapat pekerjaan tetap? Jangan khawatir. Manfaatkan masa transisi ini untuk mencari penghasilan sampingan.Freelance atau Side Hustle: Tentukan keahlian yang bisa kamu jual, seperti menulis, desain grafis, atau penerjemahan. Daftar di platform freelance atau tawarkan jasamu ke kenalan. Selain menambah pemasukan, pengalaman ini juga memperkaya CV.Minggu 4: Jaga Kesehatan Mental dan FisikJangan lupa untuk merawat dirimu sendiri. PHK bisa memicu stres, jadi penting untuk menjaga keseimbangan.Atur Rutinitas Harian: Tetap bangun pagi, olahraga ringan, dan makan teratur. Aktivitas ini membantu menjaga mood dan produktivitas.Jangan Ragu Curhat: Bicaralah dengan teman, keluarga, atau profesional jika merasa tertekan. Kamu tidak sendirian.30 hari pertama setelah PHK adalah masa transisi yang menantang, tapi juga penuh peluang. Dengan mengikuti langkah-langkah di atas, kamu bisa melewatinya dengan lebih percaya diri. Ingat, ini bukan akhir, melainkan awal dari babak baru yang lebih baik.

Redaksi-04 Juli 2026
Pajak Pencairan JHT BPJS: Ini Aturan dan Cara Hitungnya
Gaya Hidup

Pajak Pencairan JHT BPJS: Ini Aturan dan Cara Hitungnya

Kapan Pencairan JHT Kena Pajak?Pemerintah telah mengatur pajak atas pencairan JHT melalui PP Nomor 68 Tahun 2009. Namun, tidak semua pencairan dikenakan pajak. Jika total saldo yang dicairkan tidak melebihi Rp50 juta, Anda bebas pajak. Sementara untuk saldo di atas Rp50 juta, dikenakan PPh Final sebesar 5% atas kelebihan tersebut.Lain cerita jika Anda pernah mencairkan sebagian JHT (10% atau 30%) dan kemudian mengajukan klaim penuh setelah 2 tahun. Dalam kasus ini, tarif pajak yang berlaku adalah tarif progresif sesuai Pasal 17 UU PPh, yaitu:Rp0 – Rp60 juta: 5%Rp60 – Rp250 juta: 15%Rp250 – Rp500 juta: 25%Rp500 juta – Rp5 miliar: 30%Di atas Rp5 miliar: 35%Kriteria Klaim JHTAnda bisa mengajukan klaim JHT jika memenuhi salah satu kondisi berikut:Usia pensiun 56 tahunPensiun sesuai Perjanjian Kerja BersamaPKWT berakhirBerhenti usaha bagi peserta Bukan Penerima UpahMengundurkan diriPHKMeninggalkan Indonesia untuk selamanyaCacat total tetapMeninggal duniaKlaim sebagian 10% atau 30%Klaim untuk PMIBisa Cairkan JHT Meski Masih Bekerja?Ya, Anda bisa mencairkan sebagian JHT meski masih aktif bekerja, asalkan sudah menjadi peserta minimal 10 tahun. Ada dua opsi: maksimal 10% untuk persiapan pensiun, atau maksimal 30% untuk pembelian rumah. Prosesnya mudah: datang ke kantor BPJS Ketenagakerjaan, dapatkan surat keterangan, lalu ajukan ke bank untuk kredit rumah.Dengan memahami aturan pajak dan syarat klaim, Anda bisa merencanakan keuangan lebih matang. Jangan ragu untuk berkonsultasi dengan petugas BPJS jika masih bingung.

Redaksi-25 Juni 2026
NaraCerita