Media Parenting & Keluarga Indonesia
NaraCerita.com
Tag

literasi keuangan

Berita dan Informasi literasi keuangan

5 artikel ditampilkan

Mengapa Penjaminan Polis Asuransi Kini Jadi Prioritas Negara
Gaya Hidup

Mengapa Penjaminan Polis Asuransi Kini Jadi Prioritas Negara

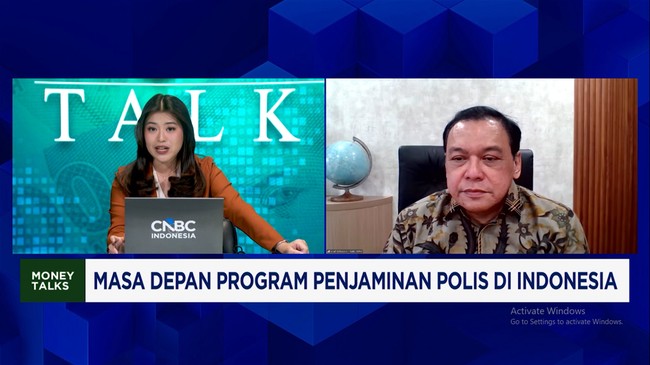
Industri asuransi nasional sedang bersiap memasuki babak baru. Melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, Lembaga Penjamin Simpanan (LPS) kini mendapat tugas tambahan yang tak bisa dianggap remeh: menjamin polis asuransi milik masyarakat.Langkah ini bukan sekadar formalitas. Ada dua tujuan besar yang ingin dicapai, yakni memberi rasa aman bagi pemegang polis dan menjaga agar industri asuransi tetap sehat serta berkelanjutan.Kenapa Program Ini Begitu Penting?Staf Ahli Bidang Jasa Keuangan dan Pasar Modal Kementerian Keuangan RI, Aries Wibisono, mengungkapkan bahwa gagasan penjaminan polis ini sudah dirancang sejak lama. Pasalnya, sektor asuransi terus tumbuh setiap tahun, dengan laju sekitar 2,45 persen. Nilai investasi industri asuransi pun telah menembus angka Rp 773 triliun.Angka tersebut menunjukkan bahwa asuransi bukan lagi sekadar produk pelengkap. Ia telah menjadi pilar penting dalam sistem keuangan nasional dan turut mendorong pertumbuhan ekonomi Indonesia.Apa Manfaatnya untuk Anda sebagai Pemegang Polis?Rasa aman lebih besar karena dana premi Anda terlindungi.Kepercayaan terhadap perusahaan asuransi meningkat.Industri asuransi terdorong untuk lebih transparan dan sehat.Stabilitas sektor keuangan nasional ikut terjaga.Mendorong masyarakat lebih berani berinvestasi jangka panjang.Tantangan yang Masih MenghadangMeski terlihat menjanjikan, penerapan penjaminan polis bukan tanpa rintangan. Diperlukan kesiapan regulasi, keselarasan antara LPS dan industri asuransi, serta edukasi kepada masyarakat agar memahami hak dan kewajibannya.Selain itu, penjaminan ini tidak serta-merta menghapus risiko. Pemegang polis tetap perlu cermat memilih produk dan perusahaan asuransi yang kredibel.Masa Depan yang Lebih TerjaminJika berjalan sesuai rencana, program penjaminan polis bisa menjadi tonggak penting dalam sejarah keuangan Indonesia. Masyarakat tak perlu lagi merasa was-was saat menyisihkan sebagian penghasilan untuk premi.Bagi perempuan Indonesia yang semakin melek finansial, kabar ini menjadi angin segar. Perlindungan atas polis berarti perlindungan atas masa depan keluarga, pendidikan anak, dan kesehatan di hari tua.Yang terpenting, tetap pantau perkembangan aturan ini dan pastikan Anda memahami detailnya sebelum mengambil keputusan finansial besar.
Redaksi-08 Oktober 2026
Rahasia Catatan Keuangan Rapi ala Wanita Cerdas
Gaya Hidup

Rahasia Catatan Keuangan Rapi ala Wanita Cerdas

Mengelola uang bulanan jadi jauh lebih ringan saat kita punya catatan pemasukan dan pengeluaran yang tertata. Lewat catatan ini, kita bisa melacak ke mana uang mengalir sekaligus menentukan pos mana yang perlu dihemat. Kabar baiknya, membuat catatan keuangan tidak harus rumit. Formatnya bisa disesuaikan dengan gaya dan kondisi finansial masing-masing. Yang terpenting, setiap transaksi tercatat agar kamu punya gambaran nyata soal kondisi uang selama sebulan.Mulai dari yang Paling SederhanaBagi kamu yang baru pertama kali mencatat keuangan, mulailah dari format harian. Catat setiap uang yang masuk dan keluar di hari itu. Cara ini sangat membantu kalau kamu sering bingung uang habis untuk apa. Dari catatan harian, kamu bisa melihat saldo setelah tiap transaksi. Kalau dilakukan rutin sebulan penuh, pola pengeluaranmu akan mulai terlihat jelas.Kelompokkan Pengeluaran Berdasarkan PosKalau mencatat harian terasa terlalu detail, coba kelompokkan pengeluaran berdasarkan pos kebutuhan. Misalnya, dari pemasukan bulanan Rp8 juta, kamu bisa membaginya seperti ini:Kebutuhan rumah tangga: Rp2.000.000Makan dan minum: Rp1.200.000Transportasi: Rp500.000Tagihan dan internet: Rp600.000Pendidikan: Rp500.000Hiburan: Rp300.000Tabungan: Rp1.500.000Investasi: Rp1.000.000Dana bebas: Rp400.000Dengan pembagian ini, kamu langsung tahu pos mana yang menyerap porsi terbesar.Pisahkan Kebutuhan Wajib BulananAda pengeluaran yang harus dibayar tiap bulan, seperti listrik, air, internet, cicilan, uang sekolah, sewa rumah, atau iuran tertentu. Pisahkan pos ini agar kewajiban bulanan tidak bercampur dengan uang keperluan lain. Sertakan kolom selisih untuk melihat apakah pengeluaran masih sesuai anggaran. Kalau tagihan listrik naik beberapa bulan berturut-turut, kamu bisa memasukkan kenaikan itu ke anggaran bulan berikutnya.Catat Tabungan dan InvestasiMenabung dan investasi sebaiknya dicatat sebagai bagian dari arus uang bulanan, bukan sekadar sisa. Buat bagian khusus untuk memantau apakah target keuanganmu benar-benar berjalan. Kalau ada target yang belum tercapai, kamu bisa menelusuri penyebabnya dari catatan pengeluaran di pos lain.Jangan Abaikan Pengeluaran KecilKopi, camilan, ongkos parkir, biaya admin, ongkos kirim, atau pembelian impulsif sering luput dari pencatatan. Nominalnya memang kecil satu per satu, tapi kalau dikumpulkan sebulan, jumlahnya bisa mengejutkan. Contohnya:Kopi: Rp150.000Camilan: Rp100.000Parkir: Rp75.000Ongkir: Rp125.000Jajan spontan: Rp200.000Totalnya Rp650.000. Angka ini bisa jadi bahan evaluasi. Kalau ternyata sebagian pengeluaran kecil tidak terlalu dibutuhkan, kamu bisa mengurangi frekuensinya bulan depan.Bandingkan Anggaran dengan RealisasiFormat ini cocok buat kamu yang sudah rutin mencatat dan ingin mengontrol pengeluaran lebih ketat. Buat dua angka untuk setiap pos: anggaran dan jumlah yang benar-benar dikeluarkan. Dari situ, kamu bisa melihat pos mana yang melewati batas dan mana yang di bawah anggaran. Evaluasi di akhir bulan, cari penyebab naik atau turunnya, lalu gunakan hasilnya untuk menyusun anggaran bulan selanjutnya.Buat Rekap Akhir BulanSetelah semua transaksi tercatat, buat satu halaman khusus untuk rekap. Bagian ini berfungsi sebagai ringkasan kondisi keuangan selama sebulan. Contohnya:Total pemasukan: Rp8.500.000Total kebutuhan rutin: Rp4.000.000Total pengeluaran fleksibel: Rp1.000.000Tabungan: Rp1.500.000Investasi: Rp1.000.000Sisa uang: Rp1.000.000Rekap seperti ini membuatmu bisa melihat hasil pengelolaan uang tanpa harus membuka transaksi satu per satu. Kamu juga bisa menambahkan keterangan singkat, misalnya "pengeluaran makan naik karena ada acara keluarga" atau "tabungan berkurang karena bayar biaya tahunan". Catatan semacam ini akan sangat membantu saat membandingkan kondisi keuangan dari bulan ke bulan.Buat Catatan yang Bertahan LamaContoh-contoh di atas bisa dibuat sesingkat atau sedetail kebutuhanmu. Kalau baru mulai, gunakan beberapa kolom utama dulu: tanggal, keterangan, pemasukan, pengeluaran, dan saldo. Setelah terbiasa, tambahkan kategori, anggaran, realisasi, serta target tabungan atau investasi. Tujuan akhirnya bukan membuat tabel penuh angka, melainkan membantu kamu mengetahui jumlah uang yang tersedia, kewajiban yang harus dibayar, pengeluaran yang bisa dikendalikan, serta target keuangan yang sedang dikejar. Dengan pencatatan rutin, keputusan soal uang bisa dibuat berdasarkan angka yang benar-benar terjadi selama sebulan.

Redaksi-08 Oktober 2026
Mulai Investasi Reksadana dengan Santai, Modal Kecil pun Bisa
Gaya Hidup

Mulai Investasi Reksadana dengan Santai, Modal Kecil pun Bisa

Halo, para pejuang finansial! Pasti banyak dari kita yang udah mulai sadar pentingnya investasi buat masa depan, ya. Tapi, kadang bayangan modal gede dan proses ribet bikin kita mundur. Nah, reksadana hadir sebagai solusi praktis buat kamu yang baru mau terjun ke dunia investasi. Intinya, kamu ‘nitip’ duit ke manajer investasi profesional, dan mereka yang akan ngatur duitmu buat dibelikan berbagai aset kayak saham, obligasi, atau pasar uang.Kenapa Reksadana Cocok untuk Pemula?Reksadana itu ibarat belanja di supermarket investasi. Kamu gak perlu jago analisis pasar, cukup pilih produk yang sesuai, dan sisanya biarkan ahlinya yang bekerja. Modal awal juga ringan banget, mulai dari Rp10 ribu aja udah bisa. Plus, kamu bisa investasi rutin tiap bulan, jadi gak perlu khawatir duit mengendap di tabungan.Langkah Awal: Kenali Diri dan TujuanmuSebelum mulai, penting banget buat nentuin dulu tujuan keuanganmu. Mau dana darurat, beli rumah, atau pensiun? Tujuan ini bakal nentuin pilihan produk dan jangka waktu investasi. Misalnya, buat dana darurat, pilih reksadana pasar uang yang likuid. Sementara buat target jangka panjang kayak pensiun, reksadana saham bisa jadi pilihan.Selanjutnya, kenali profil risiko. Kamu tipe yang santai atau agak deg-degan kalau nilai investasi turun? Kalau gak suka risiko, pilih reksadana pendapatan tetap atau pasar uang. Kalau siap dengan fluktuasi demi potensi cuan lebih besar, reksadana saham bisa dicoba.Pilih Jenis Reksadana yang TepatSetelah tahu tujuan dan profil risiko, saatnya milih jenis reksadana. Berikut beberapa pilihan yang umum:Reksadana Pasar Uang: Risiko rendah, cocok buat dana darurat atau jangka pendek (1-2 tahun).Reksadana Pendapatan Tetap: Investasi di obligasi, risikonya sedang, cocok buat jangka menengah (3-5 tahun).Reksadana Saham: Risiko tinggi, potensi cuan besar, cocok buat jangka panjang (5+ tahun).Reksadana Campuran: Kombinasi saham dan obligasi, risikonya seimbang.Reksadana Syariah: Sesuai prinsip syariah, cocok buat yang ingin investasi halal.Strategi Jitu: Dollar Cost Averaging (DCA)Biar investasi makin rapi, coba terapkan strategi DCA. Caranya, investasi secara rutin dengan nominal tetap, misalnya Rp100 ribu tiap bulan. Dengan begitu, saat harga reksadana lagi murah, kamu dapat unit lebih banyak, dan saat harga mahal, kamu dapat unit lebih sedikit. Hasilnya, rata-rata harga beli jadi lebih baik, tanpa perlu pusing mikirin timing pasar.Tips Memilih Platform dan Mulai InvestasiPastikan platform investasi yang kamu pilih sudah terdaftar di OJK. Proses daftarnya gampang, cukup KTP dan rekening bank. Setelah itu, kamu bisa transfer dana dan mulai beli reksadana. Jangan lupa evaluasi portofolio setiap 3-6 bulan, ya. Sesuaikan dengan tujuan dan kondisi keuanganmu.Ingat, investasi itu marathon, bukan sprint. Mulai dari sekarang, sekecil apapun, dan biarkan waktu bekerja untukmu. Selamat berinvestasi!

Redaksi-06 Juli 2026
Cicil Emas Makin Diminati, Ini Kata Pegadaian
Gaya Hidup

Cicil Emas Makin Diminati, Ini Kata Pegadaian

Pernahkah kamu membayangkan memiliki emas batangan dengan cara mencicil? Kini hal itu bukan lagi mimpi. PT Pegadaian (Persero) mencatat bahwa bisnis cicil emas dan tabungan emas sedang naik daun di kalangan masyarakat Indonesia. Fenomena ini menunjukkan bahwa semakin banyak orang yang sadar pentingnya investasi, terutama di tengah ketidakpastian ekonomi global.Mengapa Emas Jadi Pilihan?Menurut Ferdian Timur Satyagraha, Direktur Keuangan & Perencanaan Strategis Pegadaian, emas tetap menjadi primadona karena statusnya sebagai aset safe haven. Di saat pasar saham bergejolak atau inflasi mengancam, emas justru cenderung stabil dan nilainya terus meningkat. "Permintaan emas di masyarakat masih sangat besar, terlihat dari bisnis cicil emas dan tabung emas yang terus bertumbuh," ujarnya dalam wawancara eksklusif.Cicil Emas: Solusi Investasi RinganApa sih bedanya cicil emas dengan tabungan emas? Cicil emas memungkinkan kamu untuk membeli emas secara angsuran dengan jumlah ringan, misalnya mulai dari Rp50.000 per bulan. Setelah lunas, emas fisik bisa langsung kamu bawa pulang. Sementara tabungan emas mirip seperti menabung biasa, tapi dalam bentuk gram emas. Kamu bisa membeli emas sedikit demi sedikit tanpa harus mengambil fisiknya dulu.Kedua produk ini cocok banget untuk kamu yang baru mulai belajar investasi. Tidak perlu modal besar, dan risikonya relatif rendah dibanding instrumen lain. Apalagi, Pegadaian sudah terpercaya dan diawasi OJK, jadi aman.Tips Memulai Investasi EmasBuat kamu yang tertarik, berikut beberapa tips sederhana:Mulai dari jumlah kecil: Jangan paksakan diri. Cicil Rp50.000 atau Rp100.000 per bulan dulu.Konsisten: Kuncinya adalah rutin. Lebih baik cicil rutin daripada besar tapi hanya sekali.Pilih produk sesuai kebutuhan: Kalau ingin punya fisik emas, pilih cicil emas. Kalau hanya ingin investasi tanpa repot simpan, tabungan emas lebih praktis.Pantau harga emas: Walaupun untuk jangka panjang, sesekali cek harga bisa membantu kamu membeli di saat harga sedang turun.Masa Depan Cerah Investasi EmasFerdian optimistis bahwa bisnis emas masih akan terus tumbuh. "Ketidakpastian global justru membuat emas semakin dicari. Kami melihat potensi besar ke depannya," tambahnya. Jadi, tidak ada salahnya mulai melirik emas sebagai bagian dari portofolio investasi kamu. Ingat, investasi terbaik adalah yang dimulai sedini mungkin, meski dengan jumlah kecil.

Redaksi-05 Juli 2026
Jangan Sampai Terjebak! Hindari 8 Kesalahan Fatal Kelola Uang Keluarga
Gaya Hidup

Jangan Sampai Terjebak! Hindari 8 Kesalahan Fatal Kelola Uang Keluarga

Mengatur keuangan rumah tangga itu kayak merawat tanaman—kalau nggak diperhatikan setiap hari, cepat atau lambat layu. Banyak dari kita yang sadar pentingnya perencanaan, tapi tanpa sadar melakukan kesalahan yang sama berulang kali. Akibatnya, tujuan keuangan seperti beli rumah, dana pensiun, atau pendidikan anak jadi makin jauh.1. Hanya Modal Ingatan, Nol CatatanBanyak pasangan yang mengaku sudah hafal pengeluaran bulanan, jadi nggak perlu repot mencatat. Padahal, otak kita bukan kalkulator. Pengeluaran kecil seperti jajan anak, parkir, atau ongkos ojek online kalau diakumulasi bisa mencapai 10-15% dari total pendapatan, lho. Catatan yang rapi adalah fondasi keuangan yang sehat. Mulailah dengan aplikasi sederhana atau buku catatan, dan biasakan mencatat setiap transaksi.2. Gaji Turun, Langsung Belanja—Bukan NabungKebiasaan paling umum: gajian, bayar tagihan, belanja kebutuhan, baru sisanya ditabung. Masalahnya, sisa itu sering kali nol besar atau malah minus. Prinsip yang benar adalah pay yourself first. Sisihkan minimal 10-20% gaji untuk tabungan dan investasi begitu uang masuk, baru sisanya dipakai untuk belanja. Dengan begitu, masa depan kamu sudah diamankan sejak awal.3. Susah Membedakan 'Butuh' dan 'Mau'Di era diskon dan cicilan 0%, batas antara kebutuhan dan keinginan makin kabur. Pakaian baru dianggap kebutuhan padahal lemari masih penuh, atau langganan aplikasi yang jarang dipakai. Coba terapkan aturan 3-7 hari: untuk barang non-pokok di atas Rp500 ribu, tunggu beberapa hari sebelum membeli. Biasanya, keinginan itu akan mereda sendiri.4. Dana Darurat: Ada Tapi Salah PakaiDana darurat sering dianggap remeh. Ada yang tidak punya sama sekali, atau punya tapi dipakai untuk liburan, ganti HP, atau renovasi rumah yang nggak mendesak. Idealnya, dana darurat adalah 3-6 kali pengeluaran bulanan. Simpan di rekening terpisah yang nggak mudah diakses, dan gunakan hanya untuk kondisi benar-benar darurat seperti kehilangan pekerjaan atau sakit keras.5. Keuangan Cuma Urusan Satu OrangDalam banyak keluarga, hanya suami atau istri yang tahu persis kondisi keuangan. Ini berbahaya karena jika yang bersangkutan berhalangan, pasangan akan kesulitan mengelola aset dan utang. Selain itu, tidak ada kontrol dari dua sisi. Solusinya, adakan rapat keuangan keluarga rutin setiap bulan. Bahas pemasukan, pengeluaran, dan rencana ke depan bersama-sama. Keuangan adalah tanggung jawab bersama.6. Utang Konsumtif MembeludakUtang produktif seperti KPR atau kredit usaha tidak masalah, asal rasio cicilan tidak melebihi 30% dari pendapatan. Yang menjadi masalah adalah utang konsumtif—kartu kredit untuk liburan, kredit motor baru padahal yang lama masih bagus, atau paylater untuk belanja online. Utang konsumtif tidak menghasilkan aset dan hanya membebani arus kas. Hindari sebisa mungkin.7. Lupa Biaya Tak TerdugaBanyak keluarga hanya menyusun anggaran untuk biaya rutin bulanan, tapi lupa dengan pengeluaran periodik seperti biaya sekolah tahunan, perpanjangan STNK, servis mobil, atau hadiah lebaran. Ketika tiba waktunya, uang tunai tidak siap dan akhirnya pakai utang. Catat semua biaya tahunan, lalu bagi dengan 12 untuk dialokasikan setiap bulan.8. Anggaran Dibuat Sekali, Lupa DirevisiAnggaran bukan patung yang beku. Hidup berubah: gaji naik, keluarga bertambah, atau ada anggota baru. Anggaran yang tidak pernah ditinjau ulang akan makin tidak relevan. Luangkan waktu setiap 3-6 bulan untuk mengevaluasi apakah pos-pos pengeluaran masih sesuai. Sesuaikan dengan kondisi terkini agar anggaran tetap menjadi alat yang efektif, bukan sekadar pajangan.Nah, dari delapan jebakan di atas, mana yang paling sering kamu lakukan? Jangan khawatir, tidak ada kata terlambat untuk memperbaiki. Mulailah dari satu langkah kecil, misalnya mencatat pengeluaran hari ini. Konsistensi adalah kunci. Dengan menghindari kesalahan-kesalahan ini, perjalanan menuju kebebasan finansial akan terasa lebih ringan dan pasti.

Redaksi-29 Juni 2026
NaraCerita